T2 2022 – Les coûts des engrais en hausse
La hausse des coûts des intrants agricoles, en particulier les prix des engrais et du carburant, est une préoccupation majeure pour de nombreux agriculteurs canadiens alors qu’ils lancent la saison des semis 2022. Les prix des engrais ont atteint des sommets pluriannuels au quatrième trimestre 2021, et le conflit émergent en Ukraine début 2022 n’a fait qu’exacerber la pression à la hausse déjà forte sur les prix du marché.
According to Bloomberg’s Green Markets Fertilizer Price Index – which tracks North American fertilizer prices over time – fertilizer prices have more than tripled since early 2020.(1)
Indice des prix des engrais des marchés verts (novembre 2019-mai 2022) 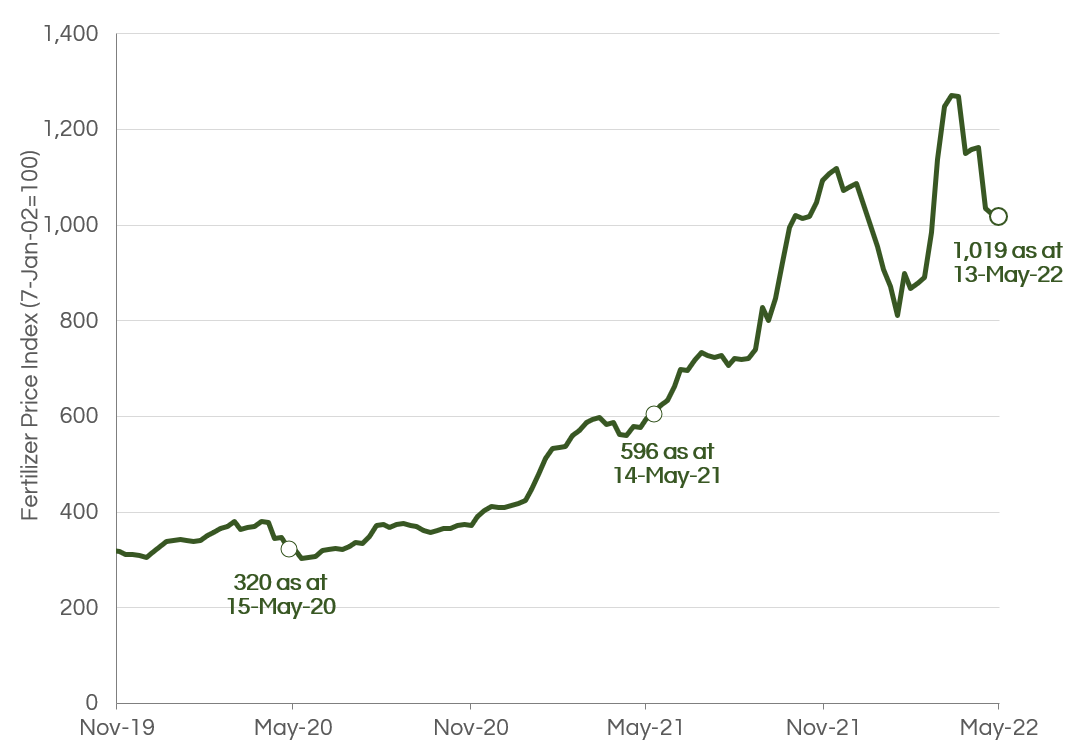 Source : Green Markets, une société Bloomberg LP
La chaîne d'approvisionnement mondiale a été massivement perturbée depuis le début de la pandémie mondiale de COVID-19, alors que des goulots d'étranglement logistiques se sont accumulés dans les plus grands ports maritimes du monde, tandis que les pays ont connu des pénuries de main d'œuvre en raison des confinements et que les perturbations ont affecté les routes maritimes, le fret aérien et le transport terrestre. lignes et chemins de fer(2).
Alors que les pays du monde entier ont commencé à assouplir les restrictions liées à la pandémie fin 2021 et 2022, les prix des matières premières ont grimpé en flèche en raison des contraintes refoulées de la demande et de l’offre, les prix du carburant augmentant considérablement. En outre, plusieurs événements récents ont encore restreint l’offre d’engrais chimiques, tels que les phosphates d’ammonium, l’azote, la potasse et l’urée, entraînant une pression continue à la hausse sur les prix :
- Conditions météorologiques extrêmes aux États-Unis : Hurricane Ida hit the U.S. Gulf Coast in September 2021, effectively shutting down production and causing serious shipping delays and logistical challenges in New Orleans – the U.S.’s main trading hub for fertilizers(3);
- Politique d'exportation chinoise : China, one of the world’s key suppliers of urea, sulphate, and phosphate, imposed new customs regulations in October 2021 that included enhanced inspection requirements and new export certificates on a wide variety of export products, including urea and ammonium nitrate, that effectively curbed the export of fertilizers from the country. This move followed a September 2021 circular from China’s National Development and Reform Commission, the country’s economic planning body, calling for stability in fertilizer prices in the domestic market(4);
- Restrictions commerciales russes : La Russie a temporairement interrompu ses exportations d’engrais en mars 2022, invoquant un manque de connectivité logistique et le manque d’arrivées de navires de transport dans les ports russes après le lancement d’une attaque contre l’Ukraine qui se poursuit au moment de la rédaction de cet article. Notamment, la Russie est également un producteur majeur d’engrais à base de potasse, de phosphate et d’azote, et de nombreux pays ont mis en œuvre des sanctions contre la Russie ainsi que des droits de douane sur les produits russes.(5).
Les exportations d'engrais des États-Unis, de la Chine et de la Russie ont historiquement atteint des marchés finaux différents, les principales destinations des engrais américains étant le Canada, le Brésil et le Mexique, tandis que certains des marchés clés des engrais chinois et russes comprennent le Brésil, l'Inde, l'Australie, et l'Estonie(6). Cela dit, les évolutions soulignées ci-dessus ont collectivement conduit à une pression sans précédent sur l’approvisionnement mondial en engrais chimiques, impactant ainsi les agriculteurs et les prix alimentaires à travers le monde.
Commerce mondial des engrais
Fertilizers represent one of the world’s most heavily traded product types and, as shown below, the largest exporters in 2020 were Russia, China, and Canada
Plus grands exportateurs mondiaux d’engrais – Part de la valeur du commerce d’exportation mondial par pays (2020) 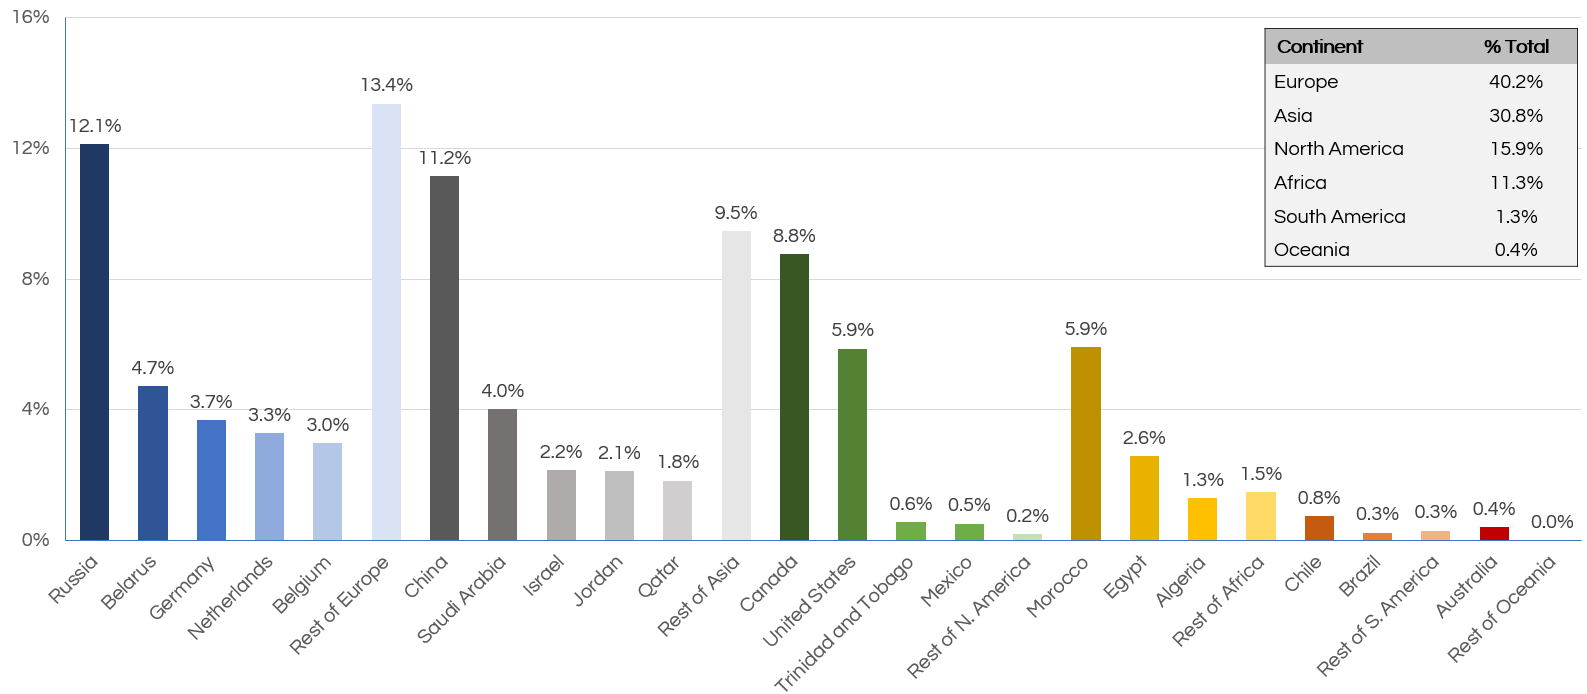 Source : Observatoire de la complexité économique.
Comme indiqué, la Russie et la Chine ont récemment mis en œuvre des politiques d’exportation de plus en plus isolationnistes et, en 2020, les deux pays représentaient environ 231 TP3T des exportations mondiales d’engrais.(6). Avec ces deux principaux exportateurs limitant le commerce extérieur des engrais, ainsi que la guerre en Ukraine et ses implications commerciales (par exemple, les sanctions affectant la capacité d'importation de produits russes), les pays du monde entier ont directement ressenti l'impact des limitations de l'offre. Le Brésil et l’Inde risquent de supporter le plus gros du choc immédiat de l’offre, le Brésil et l’Inde ayant acheté collectivement environ 26% et ~31% de leurs importations d’engrais en provenance de Russie et de Chine.(6).
In Brazil’s case, there are concerns that the uncertainty and extremely elevated costs associated with sourcing fertilizer could hinder crop yields, resulting in a smaller harvest and even higher global food prices higher given the country’s importance in global crop markets. This is in addition to existing concerns around Brazil’s 2022 yields due to the possibility of extreme weather, like the severe drought experienced during the 2021 growing season(7). Brazilian farmers are considering various strategies of dealing with the shortage; SLC Agricola SA, one of the country’s largest producers of soybeans, corn, and cotton, is planning to reduce fertilizer usage by up to 25% in the coming year(8). Du côté de l’offre, les principaux producteurs d’engrais étudient les moyens d’augmenter leur production, mais cela prendra du temps et n’est donc pas une possibilité immédiate. Le plus grand producteur de potasse au Canada, Nutrien, s'est engagé à augmenter sa production de potasse de près d'un million de tonnes cette année – l'accélération de la production est attendue au second semestre 2022.(9), which is after the Northern Hemisphere’s seeding season. In summary, while major food and chemical producers alike are employing their best efforts to stabilize prices and ensure continuity of supply for both fertilizers and food, it could take months (or longer) before the impact of those efforts is seen.
Une perspective canadienne
Canada is the world’s third-largest exporter of fertilizers and has historically imported significantly less fertilizer in aggregate than it has exported(6). En 2020, la valeur commerciale totale des engrais exportés du Canada s'élevait à environ $5,5 milliards US (C$7 milliards(10)), alors que la valeur commerciale totale des engrais importés était d'environ 1,4 milliard de dollars US (1,8 milliard de dollars C$(10))(6). Notamment, le Canada est le plus grand producteur et exportateur mondial de potasse, qui fait référence à un groupe de produits chimiques et de minéraux contenant du potassium (comme le chlorure de potassium) qui sont les plus couramment utilisés dans les engrais.(11). Canada exported 22 million tonnes (“MT”) of potash in 2020, accounting for approximately 39% of the world’s total exports(11).
De ce point de vue, il peut sembler que les agriculteurs canadiens seraient bien placés pour compter largement sur les engrais produits au pays pour exploiter leurs fermes. Cependant, il est important de noter qu'une croissance réussie des cultures nécessite une variété de nutriments différents dans le sol, dont certains ne sont pas présents naturellement dans le sol et doivent être ajoutés par l'application d'engrais ; les agriculteurs ne peuvent donc pas compter uniquement sur la potasse produite au Canada pour faire pousser leurs cultures.
Canadian fertilizer production is very heavily concentrated toward potash, with 23 million MT having been produced between July 2020 and June 2021. In contrast, during the same period Canada produced approximately 4.8 million MT of ammonia, 4.5 million MT of urea (a form of nitrogen fertilizer), 1.5 million MT of urea ammonium nitrate (“UAN”), 1.3 million MT of ammonium sulphate, and less than 1 million MT each of ammonium nitrate and other fertilizer products(12).
Nous pouvons également consulter l'Enquête sur les expéditions d'engrais menée par Statistique Canada pour le compte d'Agriculture et Agroalimentaire Canada pour obtenir des données sur les types d'engrais expédiés par les fabricants, les distributeurs en gros et les détaillants vers des destinations au Canada afin de fournir un contexte sur les types d'engrais. les engrais sont utilisés dans l’agriculture canadienne(13). Between July 2020 and June 2021, the most-shipped fertilizer chemicals were urea (3.5 million MT of shipments within Canada reported), urea ammonium nitrate (1.4 million MT); and monoammonium phosphate (“MAP”; 1.5 million MT)(14). En plus d'être un engrais largement utilisé au Canada, le MAP est soluble dans l'eau, contient la plus forte concentration de phosphore de tous les engrais solides courants et possède de bonnes propriétés de stockage et de manipulation.(15).
While Canada’s domestic production of both urea and UAN exceeded the total amount shipped to destinations within the country over that period, the same is not true for MAP(12)(13). In 2020, Brazil, Canada and Australia were the world’s largest importers of MAP, accounting for approximately 32%, 12%, and 7% of global trade value respectively, whereas the top exporters of MAP were Morocco (25% of global trade value), the U.S., (20%), China (19%), and Russia (16%)(6). The specific example of global MAP trade highlights that Canadian farmers do have to rely to some extent on importing certain fertilizer chemicals to generate strong crop yields while ensuring that the soil on their farmland remains in good health. Historically, the majority of Canada’s fertilizer imports have been sourced from the United States, with only a small fraction having been imported from Russia and China(6). Cela dit, l'Est du Canada dépend davantage des produits chimiques importés de Russie que le reste du pays, car il n'y a pratiquement aucune production locale d'azote, de phosphore ou de potasse dans la région.(16).
Les contrats d'approvisionnement en engrais sont généralement mis en place par des agriculteurs canadiens plus grands et plus sophistiqués bien à l'avance pour garantir l'accès à l'approvisionnement et permettre de longs délais de livraison associés à la production et à l'expédition, la plupart des contrats pour 2022 ayant été établis en 2021. Cela dit. , le tarif 35% sur pratiquement toutes les importations russes mis en œuvre par le gouvernement canadien en mars 2022 est entré en vigueur alors que les expéditions étaient déjà en route vers le Canada en provenance de destinations étrangères, dont la Russie.(10), ce qui a amené les grossistes et les importateurs à répercuter les coûts liés aux droits de douane sur les acheteurs finaux, y compris les agriculteurs.(17).
En conséquence, les agriculteurs canadiens se trouvent actuellement dans une position où ils réévaluent s'ils peuvent appliquer de plus petites quantités d'engrais tout en obtenant de forts rendements agricoles, ou si des alternatives (comme le fumier) présentent une option viable pour minimiser les coûts. Un autre aspect unique de l'agriculture canadienne est que de nombreux producteurs disposent d'un certain degré de liberté quant aux cultures qu'ils plantent. Par exemple, si l'engrais spécifiquement requis pour la culture du maïs n'est pas facilement disponible, les producteurs peuvent passer à une culture qui peut nécessiter moins d'engrais, ou à une culture nécessitant un engrais que leur revendeur peut se procurer de manière fiable.
Si les coûts des intrants sont en hausse, les prix des matières premières alimentaires, qui déterminent les revenus agricoles, augmentent également. Les recettes monétaires agricoles canadiennes ont atteint un sommet sans précédent en 2021, soit une augmentation de 9% par rapport à 2020, principalement en raison des prix records des matières premières.(18). La forte croissance des recettes monétaires agricoles en 2021 s'inscrit dans le prolongement d'une année 2020 déjà solide, qui avait connu une augmentation de 15% par rapport à l'année précédente.(12). L’augmentation des revenus résultant du fait que les prix des aliments ont largement suivi l’augmentation des coûts des intrants a rassuré les agriculteurs canadiens quant à leur capacité à tolérer ces augmentations de coûts, au moins à court et à moyen terme.
Comment cela affecte-t-il les agriculteurs de Bonnefield ?
Bonnefield’s farmers, who are progressive, well-established operators and have strong community ties, continue to be agile in their handling of the uncertainty around supply availability and costs. Many of our farmer tenants were very proactive ahead of the 2022 growing season, purchasing fertilizer well ahead of time. In addition, many of our farmers purchase seeds that already contain fertilizer which provides some flexibility as to the timing of fertilizer application should shipping delays occur. This are just some of the many examples of the resilience and business savvy that our farmers have demonstrated over the years.
Our team has heard in recent weeks that farmers’ main concerns aside from input costs remain primarily local for the time being and include domestic supply chain issues such as rail strikes, rising interest rates, and the possibility of unfavourable weather. The continued strength in food commodity prices has led to optimism that 2022 will be another year of strong farm incomes, which are a key driver of Canadian farmland values. Bonnefield offers our farmers long-term leases that are not immediately impacted by rising interest rates, and we act as a supportive partner to our farmers by investing in property improvements that might otherwise be delayed or forgone as result of other unforeseen expenses that strain farmers’ cash positions. As we have since our inception over a decade ago, Bonnefield remains committed to supporting our farmers through all conditions as a true partner in Canadian agriculture.
À propos de Bonnefield Financière
Bonnefield is the foremost provider of land-lease financing for farmers in Canada. Bonnefield is dedicated to preserving farmland for farming, and the firm partners with growth-oriented farmers to provide farmland leasing solutions to help them grow, reduce debt, and finance retirement and succession. The firm’s investors are individuals and institutional investors who are committed to the long term future of Canadian agriculture. www.bonnefield.com
Auteurs collaborateurs :
Bhushan Chiniah Senior Principal Cameron deGooyer Prinicpal Lauren Michell Senior Principal
Sources:
(1) Green Markets, une société Bloomberg – Indice hebdomadaire des prix des engrais en Amérique du Nord de Green Markets (mai 2022) (2) Magazine Forbes – Aucune fin en vue pour la perturbation de la chaîne d’approvisionnement mondiale provoquée par le COVID (3 septembre 2021) (3) Bloomberg News – Les prix des engrais aux États-Unis montent en flèche alors que les tempêtes ravagent le centre industriel (15 septembre 2021) (4) Bloomberg News – China’s Curbs on Fertilizer Exports to Worsen Global Price Shock (October 19, 2021); Gouvernement chinois – Avis de la Commission nationale du développement et de la réforme et d'autres départements sur la garantie de l'approvisionnement et du prix des engrais chimiques nationaux pour une période future (22 septembre 2021) (5) Reuters News – Le ministère russe recommande aux producteurs d’engrais d’arrêter leurs exportations (4 mars 2022) (6) Outil de visualisation des données de l'Observatoire de la complexité économique – Engrais (récupéré en mai 2022 ; données communiquées à partir de 2020, dernières disponibles au moment de la rédaction) (7) Observatoire de la Terre de la NASA – Le Brésil frappé par la sécheresse (17 juin 2021) (8) BNN Bloomberg – Un important producteur de soja brésilien va réduire son utilisation d’engrais en cas de pénurie (28 avril 2022) (9) Financial Post – Nutrien va augmenter sa production de potasse de 1 million de tonnes en raison des inquiétudes concernant la sécurité alimentaire (17 mars 2022) (10) Équivalent en dollars canadiens calculé sur la base du taux de change au comptant CAD/USD en vigueur de 1,2808 au 31 décembre 2020 par la Banque du Canada. (11) Gouvernement du Canada ; Ressources naturelles Canada – Faits sur la potasse (3 février 2022) (12) Statistique Canada – Tableau 32-10-0037-01, Production canadienne d'engrais par type de produit et année d'engrais, données cumulatives (x 1 000); données pour la période comprise entre juillet 2020 et juin 2021. (13) Statistique Canada – Enquêtes et programmes statistiques, Enquête sur les expéditions d'engrais ; Informations détaillées pour le deuxième trimestre de l'année fertilisante 2021/2022 (14) Statistique Canada – Tableau 32-10-0038-01, Expéditions d'engrais vers les marchés agricoles et d'exportation canadiens par type de produit et année d'engrais, données cumulatives (x 1 000); données pour la période comprise entre juillet 2020 et juin 2021. (15) The Mosaic Company – Phosphate monoammonique (récupéré en mai 2022) (16) Toronto Star – Island Farmers Told Ukraine War Threatens Canada’s Food Supply Chain (April 6, 2022) (17) Global News – Critics Say Federal Support for Canadian Farmers puts “Water on a Grease Fire” (May 6, 2022) (18) Statistique Canada – Tableau 32-10-0045-01, Recettes monétaires agricoles, annuelles (x 1 000). Les données notées reflètent l’augmentation d’une année à l’autre des recettes totales des cultures. This document is for information purposes only and does not constitute an offer or solicitation to buy or sell any securities in any jurisdiction in which an offer or solicitation is not authorized. Any such offer is made only pursuant to relevant offering documents and subscription agreements. Bonnefield funds (the “Funds”) are currently only open to investors who meet certain eligibility requirements. The Funds will not be approved or disapproved by any securities regulatory authority. Prospective investors should rely solely on the Funds’ offering documents which outline the risk factors in making a decision to invest. No representations or warranties of any kind are intended or should be inferred with respect to the economic return or the tax consequences from an investment in the Funds. The Funds are intended for sophisticated investors who can accept the risks associated with such an investment including a substantial or complete loss of their investment.