T2 2025 – Agriculture canadienne : Évaluation de notre exposition aux tarifs douaniers américains potentiels
Ces derniers mois, la politique commerciale américaine a occupé le devant de la scène, avec une intensification des discours sur les tarifs douaniers et le risque de représailles de la part des partenaires commerciaux mondiaux. Bien qu'aucun nouveau tarif douanier américain n'ait été imposé à l'agriculture canadienne, les investisseurs dans ce secteur se posent naturellement la question suivante : quelle est la vulnérabilité du secteur à ces évolutions et quelles en sont les conséquences pour les investissements dans les terres agricoles ?
Chez Bonnefield, nous analysons ces questions de près. Bien qu'il n'existe pas de réponse simple, il est essentiel de comprendre l'exposition potentielle et les facteurs structurels qui peuvent contribuer à l'atténuer. Dans un contexte d'incertitude macroéconomique et géopolitique généralisée à court terme, nous demeurons convaincus que les terres agricoles canadiennes sauront à nouveau constituer une réserve de valeur résiliente et durable. En fait, l'incertitude liée aux tarifs douaniers renforce encore davantage l'intérêt d'investir dans des actifs tangibles, productifs et décorrélés, comme les terres agricoles canadiennes de grande qualité.
Facteurs clés qui détermineront l'impact des tarifs douaniers américains
Although the full effects of potential future U.S. tariffs on Canadian agriculture are difficult to forecast, we generally expect some short-term downward pressures on commodity prices, and the actual impact will vary depending on the commodity and its reliance on the U.S. market. (We provide a more detailed analysis of key crops and export destinations later in this newsletter). Several variables will influence the outcome:
- La capacité des importateurs américains à absorber ou à répercuter les coûts liés aux tarifs douaniers
- La réaction des consommateurs aux États-Unis et la substituabilité des produits canadiens
- La mesure dans laquelle les consommateurs canadiens réagissent aux tarifs américains par une demande supplémentaire de produits canadiens
- La portée et la durée des tarifs
- Canada’s potential retaliatory measures
- Des changements plus larges dans la chaîne d'approvisionnement mondiale provoqués par le protectionnisme américain
Ultimately, the global nature of agricultural commodity markets provides a natural buffer from potential tariff impacts as demand displaced by one market often finds a home in another. We saw this pattern emerge when India placed barriers on Canadian lentils in 2017, and when China restricted purchases of Canadian canola in 2019. In both these cases, Canadian production went elsewhere (largely to the EU) to supply crop shortages created by China and India’s changing trade patterns.
Forces atténuantes soutenant le secteur
Plusieurs dynamiques macroéconomiques et sectorielles sont susceptibles de contribuer à compenser le risque de baisse potentiel :
1. Taux d'intérêt plus bas Dans un contexte de récession, les taux d’intérêt devraient probablement rester bas, voire baisser, ce qui contribuera à alléger certaines des pressions financières auxquelles sont confrontés les agriculteurs canadiens.
2. Dynamique monétaire favorable La faiblesse du dollar canadien offre une protection naturelle aux producteurs, car la plupart des produits agricoles sont libellés en dollars américains. Cela favorise la compétitivité des exportations canadiennes et la rentabilité des agriculteurs, même en cas de perturbations tarifaires.
3. Soutien gouvernemental Historiquement, le gouvernement canadien a soutenu le secteur agricole en période de crise. Par exemple, lors du conflit commercial de 2018-2019 avec la Chine, le gouvernement canadien a versé 150 millions de livres sterling en assurance aux exportateurs de canola et a élargi le Programme de paiements anticipés, offrant jusqu'à 1 million de livres sterling en prêts, dont la moitié sans intérêt pour les producteurs de canola.(1),(2) Nous nous attendrions à une intervention politique si les tarifs douaniers devaient provoquer des perturbations durables.
4. Diversification des marchés d'exportation The global nature of agriculture means that if one region imposes trade restrictions, others often increase their purchasing to fill the gap. Canada’s growing network of trade agreements supports this flexibility.
5. Faibles stocks agricoles La demande d'une population mondiale croissante, combinée à des années de défis de production induits par les changements géopolitiques et climatiques, a entraîné une baisse des ratios stocks/utilisation mondiaux pour la plupart des produits agricoles. Par exemple, le ratio stocks/utilisation du maïs est actuellement à son plus bas niveau depuis 10 ans.(3) Les consommateurs du monde entier auront besoin des récoltes canadiennes, quels que soient les tarifs douaniers et les perturbations commerciales imposés par les États-Unis.
Les flux commerciaux agricoles entre les États-Unis et le Canada ont changé ces dernières années
La plupart des Canadiens sont surpris d’apprendre qu’au cours de la dernière décennie, le Canada est passé du statut d’importateur net de produits alimentaires en provenance des États-Unis à celui d’exportateur net.(4) Cela vaut aussi bien pour les produits agricoles en vrac (comme les céréales) que pour les biens intermédiaires (comme le bétail et les aliments pour animaux), et même pour les produits alimentaires de marque. À première vue, le fait d'être un exportateur net vers les États-Unis suggère que le Canada est plus vulnérable aux tarifs agricoles américains que lorsqu'il était importateur net. Cependant, il est également vrai que les fabricants et les consommateurs finaux américains dépendent beaucoup plus des cultures canadiennes qu'il y a dix ans. Une note d'orientation de février 2025 d'Agrifood Economic Systems concluait :
“…on a net basis, Canada is feeding the U.S.. Tariffs that increase the price of agri-food products imported by the U.S. from Canada will cost U.S. consumers. If tariffs are sufficient to effectively halt Canada-U.S. trade in some products, the U.S. will be shorted in these products to some degree, for some period of time, and prices could increase sharply.” (5)
Dans l’ensemble, la dépendance des États-Unis envers les agriculteurs canadiens suggère que les tarifs agricoles auront probablement un impact important sur les producteurs et les consommateurs américains et, par conséquent, seront probablement de courte durée s’ils sont mis en œuvre.
Le facteur chinois
Bien que la politique tarifaire américaine soit au centre de l'attention, les tarifs chinois (tant sur les États-Unis que sur le Canada) sont également importants à prendre en compte. L'imposition récente par la Chine d'un tarif de 100% sur l'huile et le tourteau de canola canadiens, ainsi que d'un tarif de 25% sur les fruits de mer et le porc, marque une escalade significative des tensions commerciales actuelles entre les deux pays. Ces mesures, en vigueur depuis le 20 mars 2025, ont été introduites en réponse directe à la décision antérieure du Canada d'imposer un tarif de 100% sur les véhicules électriques chinois et un tarif de 25% sur les importations d'acier et d'aluminium – des mesures que le Canada a justifiées comme nécessaires pour contrer les subventions injustes et les distorsions du marché par la Chine.
As noted earlier in this newsletter, China has taken similar steps in the past, most notably in 2019, when it suspended import permits for major Canadian canola exporters. Although this move initially disrupted Canadian canola exports, the industry demonstrated resilience by diversifying its markets and finding alternative buyers. That episode, like the current one, initially disrupted trade and put downward pressure on farm margins and cash receipts. But Canadian producers quickly adapted: displaced volumes found new homes, largely in the EU, where supply gaps created by shifting global trade patterns provided new market opportunities. The current situation is likely to follow a similar trajectory. We also note that China’s current tariffs target canola oil and meal, which are considered processed forms of canola. Most of China’s canola imports from Canada consist of unprocessed canola, such as seeds, (e.g. in 2024, ~80% of canola exported to China was unprocessed) and therefore, the overall impact of these tariffs is relatively limited.(6)
These recurring patterns speak to the resilience of Canadian agriculture and the buffering effect of globally integrated commodity markets. While near-term volatility in prices and cash flows is expected, past experience suggests that Canada’s export-oriented producers are well positioned to weather this period of uncertainty. Diversification of markets and continued investment in trade infrastructure will remain key to mitigating future shocks and maintaining long-term sector stability.
These dynamics are not unique to Canada. Recent Chinese tariffs on U.S. agricultural products, including soybeans and corn, have similarly demonstrated that in a globally undersupplied market, protectionist measures often result in a rerouting of trade rather than a net reduction in supply. As China reduces its reliance on U.S. commodities, countries like Brazil and Argentina have stepped in to meet demand. China’s share of soybean imports from the U.S. fell from 40% in 2016 to 18% in 2024, while Brazil’s share rose from 46% to 74% during the same period. Brazil has also surpassed the U.S. as China’s top corn supplier since gaining market access in 2022.(7) Ces changements soulignent l'adaptabilité des chaînes d'approvisionnement mondiales et les limites des tarifs douaniers comme outil d'influence sur la dynamique commerciale à long terme. Pour les producteurs canadiens, cela renforce l'importance de maintenir l'accès à des marchés diversifiés et d'investir dans l'agilité nécessaire pour s'adapter à l'évolution des conditions mondiales.
Diversification of Canada’s Export Markets is Well Underway
Canada has actively expanded its agricultural trade relationships beyond the U.S. through landmark agreements such as the Comprehensive and Progressive Agreement for Trans-Pacific Partnership (CPTPP) and the Comprehensive Economic and Trade Agreement (CETA) with the EU. These agreements have unlocked access to new, high-growth markets for Canadian crops, strengthening the sector’s global competitiveness and reducing risks related to overreliance on any single jurisdiction.
Bonnefield recently undertook a review of its farmland portfolios to evaluate likely exposure to the U.S. market. Three of the largest exposures in our portfolios are soybeans, corn, and wheat, which are also the major crops exported by Canada. The table below outlines the U.S.’ share of Canadian exports for each key crop in 2023, its ranking as a key export destination, and the associated compound annual growth rate (CAGR) from 2014-2023, based on total dollar value exported in CAD for each of these crops.(8)
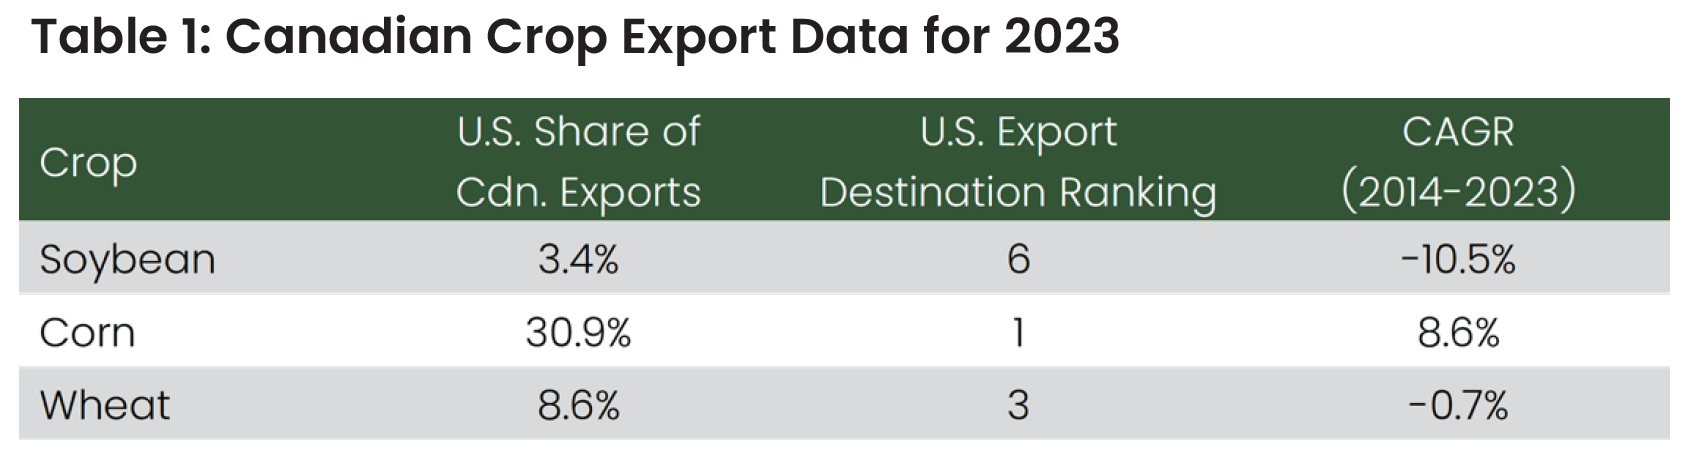
Les conclusions de ces données devraient rassurer les investisseurs canadiens dans le secteur des terres agricoles.
- soja:La part des États-Unis dans les exportations canadiennes de soja a régulièrement diminué, la demande croissante de l’Asie et du Moyen-Orient alimentant la croissance future.
- Blé:De même, les exportations de blé se sont détournées des États-Unis, favorisant également les marchés asiatiques et du Moyen-Orient.
- Maïs:Alors que les États-Unis ont connu une forte hausse des importations de maïs en provenance du Canada en 2023, les marchés européens, notamment l'Irlande, l'Espagne et le Royaume-Uni, ont rapidement gagné du terrain, affichant des TCAC impressionnants de 19,21 TP3T, 8,71 TP3T et 27,21 TP3T respectivement. En fait, ces trois pays ont représenté plus de 601 TP3T des exportations canadiennes de maïs en 2023.(9)
This diversification highlights the growing resilience of Canada’s export ecosystem and its ability to adapt to evolving global trade dynamics, specifically in times of trade embargoes and tariffs from certain jurisdictions. Internally, Bonnefield continues to prioritize business development in regions with diverse crop capabilities and export access.
Perspectives à long terme : toujours un argument de poids en faveur de l'investissement
Malgré l'incertitude commerciale à court terme, nous pensons que l'agriculture canadienne demeure fondamentalement solide. Les terres agricoles canadiennes continuent d'offrir une thèse d'investissement convaincante fondée sur :
- Rendements stables et non corrélés
- Volatilité limitée par rapport aux autres classes d'actifs
- Déséquilibres à long terme entre l'offre et la demande sur les marchés mondiaux de l'alimentation et de l'énergie
Tariffs may bring temporary volatility, but they do not alter the long-term drivers of farmland value: population growth, dietary shifts, and the transition toward renewable energy sources. Importantly, periods of market disruption often create attractive entry points. In a sector that has historically suffered from underinvestment, the current environment presents an opportunity to deploy capital in ways that enhance productivity, support farmers, and drive long-term value creation.
En résumé
Canadian agriculture remains fundamentally sound and increasingly diversified. Bonnefield’s portfolio strategy, rooted in high-quality farmland with broad market access, is well positioned to navigate volatility and capitalize on opportunity even in the face of potential U.S. tariffs.
Aboà Bonnefield Financial
Bonnefield est un chef de file canadien de la gestion d'investissements en terres agricoles et agroalimentaires. Nous offrons du capital aux agriculteurs et exploitants agroalimentaires progressistes par le biais de financements de location de terres et de prises de participation minoritaires. Bonnefield s'engage à préserver les terres agricoles pour l'agriculture et collabore avec des agriculteurs et exploitants agroalimentaires axés sur la croissance afin de les aider à développer leurs exploitations, à réduire leur endettement et à financer leur retraite et la relève. Nos investisseurs sont des particuliers et des investisseurs institutionnels qui croient en l'avenir durable de l'agriculture canadienne.
Sources 1. Gouvernement du Canada, « Le Canada soutient les producteurs et les exportateurs canadiens de canola en leur versant 150 millions de livres sterling en aide à l’assurance », 13 juin 2019. 2. Gouvernement du Canada, « Le gouvernement du Canada met en œuvre de nouveaux règlements pour améliorer le Programme de paiements anticipés », 3 juin 2019. 3. MacroMicro, “World – Corn Stocks-to-Use Ratio” as of April 2025. 4. Government of Canada, “The United States’ trade with Canada and Canada’s trade with the United States,” February, 2024. 5. Al Mussell, Douglas Hedley et Ted Bilyea, Le secteur agroalimentaire canadien est très vulnérable aux tarifs américains. Les États-Unis devraient également s'en inquiéter., Systèmes économiques agroalimentaires, février 2025. 6. Canola Council of Canada: Profiles of Canada’s leading canola markets. August 2024. 7. Reuters, “Chinese buyers switch to cheaper Brazilian soybeans ahead of Trump return,” January 17, 2025. 8. Gouvernement du Canada : Données sur le commerce en ligne. 9. Gouvernement du Canada : Données sur le commerce en ligne. Ce document est fourni à titre d'information uniquement et ne constitue ni une offre ni une sollicitation d'achat ou de vente de titres dans toute juridiction où une telle offre ou sollicitation n'est pas autorisée. Toute offre de ce type est faite uniquement conformément aux documents d'offre et aux conventions de souscription applicables. Les fonds Bonnefield (les “ Fonds ”) sont actuellement réservés aux investisseurs répondant à certains critères d'admissibilité. Les Fonds ne seront ni approuvés ni désapprouvés par aucune autorité de réglementation des valeurs mobilières. Les investisseurs potentiels doivent se fier exclusivement aux documents d'offre des Fonds, qui décrivent les facteurs de risque liés à une décision d'investissement. Aucune déclaration ni garantie d'aucune sorte n'est donnée ni ne doit être sous-entendue quant au rendement économique ou aux conséquences fiscales d'un investissement dans les Fonds. Les Fonds sont destinés à des investisseurs avertis capables d'accepter les risques associés à un tel investissement, y compris une perte substantielle ou totale de leur investissement. Cette communication est fournie à titre d'information uniquement et ne saurait être considérée comme exhaustive. Les données relatives à la performance des investissements présentées dans ce document ne doivent pas être utilisées pour prédire les rendements futurs. L'exhaustivité et l'exactitude des prix de marché, des données et des informations provenant de tiers ne sont pas garanties et ces informations peuvent être modifiées sans préavis. Les investisseurs potentiels sont invités à consulter un conseiller professionnel compétent avant toute décision d'investissement. Lorsque des performances historiques sont présentées, il convient de noter que les performances passées ne préjugent pas des performances futures et ne doivent pas servir de base à une décision d'investissement. Rien ne garantit que les investissements non réalisés seront finalement réalisés aux valorisations prises en compte pour le calcul des performances des Fonds présentées ici, le cas échéant. Les performances de ces investissements, une fois réalisés, pourraient différer sensiblement. Ce document ne peut être transmis, reproduit ni utilisé, en tout ou en partie, à d'autres fins, ni divulgué ou mis à la disposition, directement ou indirectement, en tout ou en partie, de toute autre personne sans l'autorisation écrite préalable de Bonnefield. La copie, la distribution ou le partage de ce document ou de son contenu est expressément interdit sans le consentement exprès et écrit de Bonnefield.